


Enpara Bank Cep Şube
4,69.96K Arvustused
Rakenduse andmed
- Versioon
- 1.1.3
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- Enpara Bank A.Ş
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
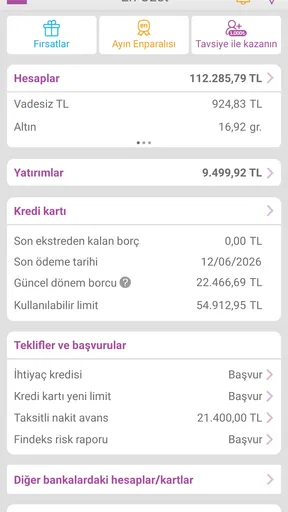
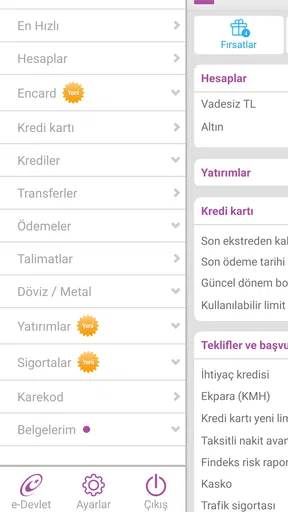
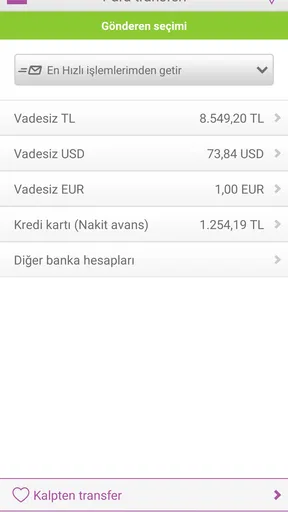
 Analüüsi koostas AppCompare
Kui kodus jagatakse telefoni või tahvelarvutit, ei tähenda see, et pangarakendusest võiks saada ühine pere tööriist. Enpara Bank Cep Şube puhul mõtlen sellest pigem iga kasutaja isikliku kanalina oma pangatoimingute juurde. See eristus on tähtis: telefoni saab jagada, aga pangakonto kasutamine ja toimingute kinnitamine peaksid jääma konto omaniku enda vastutuseks.
Ühine seade, isiklik pangandus
Praktilises majapidamises võib üks inimene tasuda ühise ostu eest ja teine hiljem oma osa üle kanda. Rakendust kasutav inimene saab enne toimingut kontrollida oma konto seisu ning pärast tehingut vaadata, kas liikumine vastab kavatsusele. Mina ei annaks aga telefoni lihtsalt käest, et keegi teine minu nimel pangatoiminguid teeks. Kui pereliikmed peavad rahaasju kooskõlastama, on selgem rääkida summad ja saaja omavahel läbi ning lasta konto omanikul tehing ise üle kontrollida.
Enne alustamist tasub piirid paika panna
Enpara Bank Cep Şube on tasuta finantsrakendus, mille arendaja on Enpara Bank A.Ş. See on mõeldud Enpara pangateenuste kasutamiseks, nii et rakenduse olemasolu üksi ei tähenda, et igal pereliikmel oleks ligipääs samale kontole või et rakendus sobiks kõigile majapidamise liikmetele. Mina otsustaksin enne paigaldamist, kelle telefonis rakendust kasutatakse, kes vastutab seadme eest ja kuidas hoitakse ligipääs privaatsena.
Kui telefon liigub sageli inimeste vahel, tasub pangarakendust avada ainult siis, kui seda päriselt vaja on, ning pärast toimingut seade tagasi enda kätte võtta. See ei ole eriline rakenduse nipp, vaid lihtne viis vähendada juhusliku pilgu või valesti vajutamise riski. Pangatoimingute puhul on isiklik vastutus olulisem kui jagatud seadme mugavus.
Kooskõlastamine ilma kontot jagamata
Majapidamise ühiste kulude puhul aitab sageli kindel väike rutiin: leppige enne suuremat ostu kokku, kes maksab, ja kontrollige pärast makset, kas summa ning saaja said õigesti valitud. Kui teine inimene peab oma osa üle kandma, saab ta seda teha oma pangakanali kaudu. Nii ei pea ühe konto omanik oma ligipääsuandmeid jagama ega laskma kellelgi teisel enda eest kinnitusi anda.
Enpara Bank Cep Şube sobib sellises korralduses inimesele, kes soovib oma Enpara pangandust telefonist kasutada. Kui majapidamise eesmärk on aga näha mitme inimese või mitme panga raha korraga ühel ekraanil, ei tasu eeldada, et üks pangarakendus selle vajaduse lahendab. Sellisel juhul on mõistlikum valida tööriist, mis ongi mõeldud ühise eelarve või mitme konto koondvaate jaoks, ja hoida pangatoimingud iga konto omaniku enda kontrolli all.
Vanusemärge ei asenda kasutaja valmisolekut
Rakenduse sisureiting on PEGI 3, kuid see ei ole hinnang sellele, kas laps peaks pangateenuseid kasutama või täiskasvanu kontole ligi pääsema. Minu jaoks tähendab see, et vanusemärki tuleb panganduse kontekstis tõlgendada ettevaatlikult: raha liigutamine eeldab arusaamist sellest, mida kinnitatakse, ning ligipääsuandmeid ei tohiks teistega vabalt jagada. Kui noor pereliige õpib rahaasju korraldama, on parem arutada toimingud koos läbi, mitte anda talle teise inimese pangarakendust iseseisvalt kasutamiseks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Rakendus sobib kõige paremini täiskasvanule või muule sobiva ligipääsuga kasutajale, kes tahab oma Enpara kontot telefonist jälgida ja tavapäraseid pangatoiminguid korraldada. Kui vajadus on ainult pere kulude arvestamine, mitte pangatehingute tegemine, võib lihtne ühine arvestusvahend olla sobivam ja hoida pangakontode piirid selgemana.
Enpara Bank Cep Şube on mobiilipanganduse rakendus, mida vaatasin eelkõige igapäevase rahaasjade korraldamise tööriistana, mitte lihtsalt panga veebilehe väiksema ekraanina. Selle taga on Enpara Bank A.Ş ning rakenduse keskne mõte on tuua pangatoimingud telefoni, et kasutaja ei peaks iga ülekande, konto ülevaatamise või muu finantstoimingu pärast eraldi arvuti juurde minema. Minu esmamulje oli praktiline: tegemist on rakendusega, mille väärtus sõltub sellest, kui kiiresti ja selgelt saan oma rahaasjad liikvel olles üle vaadata.
Finantsrakenduse puhul ei piisa ainult ilusast kujundusest. Oluline on, kas põhitoimingud on arusaadavad, kas rakendus sobib igapäevaseks kasutamiseks ja kas selle kasutamine tekitab piisavalt kindlustunnet. Enpara Bank Cep Şube on tasuta ning selle vanusepiirang on PEGI 3, mis kirjeldab rakenduse üldist sobivust, kuid pangateenuste kasutamiseks peab kasutajal loomulikult olema vajalik kliendisuhe ja ligipääs. Minu hinnangul on see kõige mõistlikum valik inimesele, kes tahab oma pangatoiminguid teha telefonist ilma liigse kõrvalise mürata.
Milline on rakenduse praegune kasutuskogemus?
Rakenduse praegune versioon on 1.1.3 ja see annab pigem varajase, edasi areneva toote kui aastate jooksul muutumatuna püsinud rakenduse mulje. See ei ole iseenesest halb. Vastupidi, pangarakenduse puhul võib värskem areng tähendada, et kasutajamugavust ja stabiilsust täiendatakse järk-järgult. Samal ajal tähendab see, et kasutaja peaks arvestama võimalusega, et mõni töövoog või ekraan võib tulevastes uuendustes muutuda.
Minu jaoks on kõige tähtsam see, et rakendus täidab mobiilipanga põhieesmärki: rahaasjade vaatamine ja pangaga seotud toimingute korraldamine on võimalik telefonis. Sellise rakenduse väärtus tuleb eriti esile siis, kui olen poes, reisil, tööpäeva vahepeal või lihtsalt kodust eemal. Ma ei vaja sellisel hetkel pikka panganduse õppetundi, vaid selget vaadet ja võimalikult väheste sammudega arusaadavat tegevust.
Enpara Bank Cep Şube sobib hästi kasutajale, kes eelistab oma rahaasju regulaarselt ise kontrollida. Näiteks saan päeva alguses vaadata, millised liikumised kontol on toimunud, enne suuremat ostu üle kontrollida olemasolevat raha ning pärast ülekannet veenduda, et olen teinud õige toimingu. Need on väikesed tegevused, kuid just nende korduvus määrab, kas mobiilipanga rakendus muutub päriselt kasulikuks või jääb telefonis harva avatavaks lisaks.
Rakenduse populaarsus paistab kasutajate arvustustes üsna tugevalt välja: keskmine hinne on 4,6 ning hinnanguid on umbes 22 tuhat. Paigaldusi on üle 5 miljoni. Need numbrid ei tõesta automaatselt, et iga kasutaja kogemus on laitmatu, kuid annavad mulle piisava põhjuse võtta rakendust tõsise pangatööriistana, mitte tundmatu kõrvalprojektina.
Igapäevane kasutus on tähtsam kui efektne välimus
Pangarakenduse puhul hindan ma rohkem loogilist ülesehitust kui visuaalseid eriefekte. Kui tahan kontrollida kontot või teha ülekannet, peaks rakendus aitama mul keskenduda ühele tegevusele korraga. Enpara Bank Cep Şube tugevus ongi selle otstarve: see on loodud pangatoimingute jaoks, mitte sotsiaalseks kasutuseks, uudiste lugemiseks või liigseks reklaamimiseks.
Üks praktiline kasutusviis on teha rakendusest oma päeva rahaasjade kontrollpunkt. Mina vaataksin esmalt üle kontojäägi, seejärel viimased liikumised ja alles siis alustaksin uut toimingut. Selline järjekord vähendab eksimise võimalust, sest enne ülekande või makse tegemist on pilt olemasolevast olukorrast värske. See ei ole rakenduse eraldi reklaamitud trikk, vaid töövoog, mille puhul mobiilipanga kiirus päriselt kasu toob.
Teine kasulik harjumus on kasutada rakendust pärast olulist tehingut, mitte ainult enne seda. Kui olen saatnud raha või teinud suurema ostu, kontrollin kohe, kas konto liikumine vastab minu kavatsusele. Nii ei lükka ma võimaliku vea avastamist õhtusse või järgmisse päeva. Just siin on telefonirakendus tavalisest pangakontorist või arvutis avatud veebipangast mugavam: kontroll on käeulatuses.
Kellele see rakendus sobib?
Enpara Bank Cep Şube on hea valik inimesele, kes kasutab Enpara pangateenuseid ja tahab oma igapäevased toimingud koondada telefoni. See sobib eriti neile, kes liiguvad palju, kasutavad pangandust mitmes kohas või ei taha iga väikese toimingu pärast arvutisse sisse logida. Samuti võib see olla mugav kasutajale, kes kontrollib rahavoogu sageli ja soovib teha seda lühikeste seanssidena.
Rakendus võib sobida ka inimesele, kes soovib oma rahaasjadel silma peal hoida ilma keeruka eelarvestamisrakenduseta. Kui eesmärk on näha kontol toimuvat ja teha tavapäraseid pangatoiminguid, ei ole eraldi rahaplaneerimise tööriista alati vaja. Mina kasutaksin seda just sellise lihtsa kontrollikihina: rakendus aitab aru saada, mis kontol toimub, samal ajal kui põhjalikum eelarve või kulude kategoriseerimine jääks vajadusel mõne teise tööriista ülesandeks.
Siin on ka oluline piir. Kui otsin rakendusest väga ulatuslikku isikliku rahanduse analüüsi, investeerimisõpet, keerulist eelarvemootorit või mitme panga kontode koondamist, ei pruugi see olla minu jaoks õige valik. Pangarakenduse peamine tugevus on tavaliselt otsene ligipääs konkreetse panga teenustele, mitte kogu finantselu üheks juhtimiskeskuseks muutmine.
Mida tähendab uus versioon olemasolevale kasutajale?
Versioon 1.1.3 näitab, et rakendus on aktiivse arengu faasis. Olemasoleva kasutaja jaoks tähendab see eelkõige vajadust vaadata uuendusi kui tavapärast osa kasutuskogemusest, mitte kui märki, et rakendus oleks valmis ainult üheks kindlaks kasutusviisiks. Uuendused võivad parandada töövooge, muuta ekraanide paigutust või lahendada olukordi, mida esmakasutaja ei pruugi märgata.
Ma ei soovitaks pärast uuendust automaatselt eeldada, et kõik asub täpselt samas kohas nagu varem. Pangarakendustes võib väikegi menüü või nupu muutus mõjutada harjumuspärast tegevust. Hea võte on pärast versiooni vahetumist teha esmalt rahulikult üks tavapärane kontroll: avada konto ülevaade, vaadata viimaseid liikumisi ja tutvuda põhimenüüga. Nii ei avasta ma võimalikku muutust alles kiire ülekande ajal.
Uuenduste puhul hindan ma eriti seda, kas need muudavad rakenduse selgemaks, mitte lihtsalt teistsuguseks. Pangas ei ole iga uus animatsioon või ümberpaigutus automaatselt edasiminek. Kasutajale on tähtsam, et ta leiaks vajaliku tegevuse üles, mõistaks kinnituse tähendust ja saaks pärast toimingut aru, mis juhtus. Just sellise praktilise mõõdupuuga vaataksin ka selle rakenduse edasist arengut.
Rakendus ilmus 27. mail 2025, mistõttu on mõistlik hinnata seda kui suhteliselt värsket toodet. See aitab mõista, miks praegune kogemus võib aja jooksul muutuda. Minu jaoks ei ole see põhjus rakendust vältida, kuid see muudab uuenduste jälgimise olulisemaks kui mõne väga vana ja pika ajalooga pangarakenduse puhul.
Kolm töövõtet, mis teevad mobiilipanga praktilisemaks
Esimene töövõte on eraldada kiire ülevaatus ja aktiivne tehing. Kui avan rakenduse ainult selleks, et kontojääki kontrollida, ei alusta ma kohe uut makset või ülekannet. Vaatan esmalt, kas kontol olev summa ja viimased liikumised on ootuspärased. See lihtne paus vähendab olukorda, kus teen toimingu vana info põhjal.
Teine töövõte on teha pärast iga tähtsamat tehingut uus kontroll, isegi kui kõik tundus enne kinnitamist õige. See on eriti kasulik siis, kui teen toimingu liikvel olles või kiirustades. Telefoni kasutamise mugavus võib mõnikord tekitada liigse enesekindluse; kiire järelkontroll aitab mugavuse ja tähelepanelikkuse tasakaalu hoida.
Kolmas töövõte on kasutada rakendust erinevate olukordade jaoks erineva põhjalikkusega. Igapäevase väikese kontrolli võib teha kiiresti, kuid suurema summa liigutamisel tasub peatuda, lugeda kinnitusekraan hoolikalt läbi ja kontrollida saaja andmeid. Mobiilipanga tugevus on kiirus, kuid kiirus ei tohiks muutuda automaatseks vajutamiseks.
Neljas tähelepanek puudutab privaatsust avalikus kohas. Kui vaatan pangarakendust ühistranspordis, kohvikus või tööruumis, ei ole hea mõte jätta konto üksikasju pikaks ajaks ekraanile. Rakenduse mugavus tähendab, et saan kontrolli teha kiiresti; samal ajal pean ise jälgima, kes ekraani näeb. See on kasutusharjumus, mitte rakenduse puudus, kuid pangarakenduse puhul väga oluline.
Kuidas see erineb veebipangast ja teistest finantsrakendustest?
Veebipank on sageli parem siis, kui tegelen pikema ja keerukama toiminguga, tahan kasutada suuremat ekraani või võrrelda korraga rohkem infot. Arvutis on lihtsam hoida mitut vaadet lahti ja lugeda pikki selgitusi. Enpara Bank Cep Şube eelis tuleb esile teistsuguses olukorras: kui vajan kiiret ligipääsu ja ei taha oodata, kuni jõuan arvuti juurde.
Võrreldes üldise eelarverakendusega on panga enda rakendusel otsesem roll. Eelarverakendus võib aidata kulusid rühmitada või pikaajalisi eesmärke jälgida, kuid mobiilipank on koht, kus näen oma pangaga seotud tegelikku olukorda ja saan vajaliku toimingu teha. Mina ei käsitleks neid tingimata konkurentidena. Mõistlikus töövoos võivad need täiendada teineteist: üks aitab planeerida, teine aitab pangatoiminguid teostada.
Kui kasutan mitut panka, võib eraldi koondrakendus olla mugavam, sest see annab ühise vaate. Selle eelis on ülevaade, kuid otse panga enda rakenduses võib konkreetse pangateenuse juurde jõudmine olla loomulikum. Seega sõltub valik minu vajadusest: ühe panga aktiivsele kliendile on Enpara Bank Cep Şube loogiline, mitme panga rahavoogude koondajale võib parem olla laiem finantsrakendus.
Samuti ei asenda mobiilirakendus pangakontorit olukorras, kus vajan nõustamist, erijuhtumi lahendamist või põhjalikku inimlikku selgitust. Rakendus on tugev korduvate ja selgete toimingute puhul. Kui probleem ei mahu tavapärasesse töövoogu, ei peaks ma eeldama, et telefonirakendus lahendab selle sama hästi kui klienditugi või muu pangakanal.
Millised piirid tasub enne kasutamist läbi mõelda?
Minu suurim ettevaatuskoht on see, et mugavus võib muuta pangatoimingud liiga automaatseks. Kui rakendus on alati käeulatuses, võib kasutaja hakata kinnitama tegevusi neid piisavalt kontrollimata. Seetõttu soovitan suuremate või ebatavalisemate tehingute puhul võtta rohkem aega kui tavapärase kontojäägi vaatamise korral.
Teine piir on sõltuvus telefonist. Kui aku on tühi, seade pole käepärast või ühendus ei toimi ootuspäraselt, ei ole mobiilipank kõige mugavam kanal. See ei muuda rakendust halvaks, kuid tähendab, et ma ei rajaks kogu pangandust ainult ühele seadmele ja ühele harjumusele. Oluliste toimingute puhul on mõistlik teada, millised muud pangakanalid on mulle kättesaadavad.
Kolmas piir puudutab ootusi. Tasuta rakendus võib olla väga kasulik, kuid tasuta olemine ei tähenda, et see peaks asendama kogu isikliku rahanduse süsteemi. Kui vajan põhjalikku kulude analüüsi, pikaajalist planeerimist või mitme teenuse koondamist, peaksin vaatama lisatööriistade poole. Enpara Bank Cep Şube roll on eelkõige panganduse mobiilne kasutus, mitte täielik finantsnõustaja.
Vanusemärge PEGI 3 ütleb, et rakenduse üldine sisu sobib laiale kasutajaskonnale. Pangateenuse kasutamisel on siiski tähtis, et seadet kasutaks inimene, kes mõistab oma toimingute tähendust ja hoiab ligipääsuandmeid hoolikalt. Ma ei jätaks pangarakendust teistele vabalt kasutamiseks ning väldiksin tundlike toimingute tegemist olukorras, kus ekraan või telefon võib sattuda võõra inimese kätte.
Mida edasise arengu juures jälgida?
Edaspidi jälgiksin eelkõige seda, kas rakendus muutub tavapäraste toimingute puhul veel selgemaks ja järjepidevamaks. Hea areng ei pea tähendama rohkem menüüvalikuid. Pangarakenduse puhul võib kõige väärtuslikum uuendus olla hoopis see, et kasutaja jõuab vajaliku tegevuseni väiksema segaduse, parema tagasiside ja arusaadavama kinnitusega.
Samuti vaataksin, kuidas rakendus kasvab koos kasutaja vajadustega. Alguses võib piisata kiirest kontokontrollist ja igapäevastest toimingutest, kuid aktiivsem kasutaja hakkab peagi ootama paremat otsingut, selgemat tehinguajalugu ja mugavamat viisi varasemate liikumiste mõistmiseks. Ma ei eelda konkreetseid uusi funktsioone, kuid just need kasutusvaldkonnad näitavad, kas rakendus areneb lihtsast mobiilsest pangakanalist põhjalikumaks töövahendiks.
Oluline on ka see, et uued muudatused ei muudaks põhitoiminguid ebavajalikult keeruliseks. Pangarakenduse kasutaja ei ava seda tavaliselt meelelahutuseks, vaid konkreetse eesmärgiga. Kui uuendus parandab välimust, kuid teeb konto, tehingute või kinnituste leidmise aeglasemaks, ei pea ma seda heaks arenguks. Minu jaoks jääb kõige paremaks mõõdupuuks rahulik, kiire ja arusaadav kasutamine.
Enpara Bank Cep Şube on praegu mõistlik valik Enpara kliendile, kes tahab oma pangatoimingud telefoni tuua. Selle tugevus on otsesus ja igapäevane mugavus, mitte lai valik kõrvalfunktsioone. Kasutajate kõrge keskmine hinne ja üle viie miljoni paigalduse näitavad, et rakendus on leidnud suure kasutajaskonna, kuid minu soovitus sõltuks ikkagi sellest, mida pangarakenduselt ootan.
Kui soovin kiiret mobiilset juurdepääsu oma Enpara pangandusele, soovitaksin seda proovida. Kui otsin aga täielikku eelarvesüsteemi, mitme panga koondvaadet või põhjalikku finantsnõustamist, vaataksin kõrvale teiste tööriistade poole. Praeguse versiooni juures näen kõige rohkem väärtust kasutajal, kes kasutab rakendust teadlikult: kontrollib enne toimingut andmeid, teeb pärast tähtsat tehingut järelvaatuse ning hoiab mugavuse kõrval alles tavapärase pangandusalase ettevaatlikkuse.
Minu hinnang majapidamise vaates
Kui üks inimene korraldab Enpara kaudu oma igapäevast pangandust, on rakenduse mõte selge: vajalik kontroll on telefonis ja toimingu järel saab olukorra üle vaadata. Pere rahaasjade ühine korraldamine nõuab aga kokkuleppeid, mitte lihtsalt ühist ligipääsu. Mina valiksin selle rakenduse isiklikuks pangakanaliks ning kasutaksin eraldi arvestust või omavahelist kokkulepet ühiste kulude jälgimiseks.
Seega soovitaksin seda Enpara kliendile, kes hindab mobiilset ligipääsu ja on valmis ise oma toiminguid hoolikalt kontrollima. Kui otsid ühe rakendusega pere kontode jagamist, mitme panga koondamist või ulatuslikku eelarvehaldust, on mõistlik valida selleks eraldi lahendus. Enpara Bank Cep Şube on kõige veenvam siis, kui selle roll on selge: sinu enda pangatoimingute mugav ja tähelepanelik korraldamine.
Plussid
- Mobiilipangas saab teha igapäevaseid toiminguid kiiresti ja mugavalt.
- Rakendus võimaldab kontosid ja kaarte ühest kohast hallata.
- Turvafunktsioonid aitavad kaitsta ligipääsu ja tehinguid.
- Ülekannete ning maksete tegemine on üldiselt lihtne.
- Kontojäägi ja tehingute jälgimine on mugavalt kättesaadav.
Miinused
- Mõned funktsioonid võivad vajada Türgi isikukoodi või kohalikku kontot.
- Rakenduse kasutamiseks on vajalik internetiühendus.
- Kasutajaliides võib uuele kasutajale alguses harjumist nõuda.
- Kõik pangateenused ei pruugi olla mobiilirakenduses saadaval.
- Teavituste toimimine võib sõltuda telefoni ja rakenduse seadetest.
Korduma kippuvad küsimused: Enpara Bank Cep Şube
Mis on Enpara Bank Cep Şube ja milliseid teenuseid see pakub?
Enpara Bank Cep Şube on Enpara digitaalne mobiilipangandusplatvorm, mille kaudu saab hallata pangakontosid, jälgida saldot ja teha rahaülekandeid otse telefonist. Rakendus on mõeldud igapäevaseks pangatoiminguks ilma kontorisse minemata ning võib sisaldada ka kaartide, maksete, arvete ja tehingute haldamise võimalusi. Täpsed funktsioonid sõltuvad kasutaja kontost ja Enpara pakutavatest teenustest.
Kas Enpara Bank Cep Şube kasutamiseks peab mul olema Enpara konto?
Jah, rakenduse põhifunktsioonide kasutamiseks on üldjuhul vaja Enpara kliendiks registreeruda ja omada kehtivat kontot. Rakendus ei ole tavaliselt iseseisev pangateenus, vaid turvaline kanal olemasoleva konto haldamiseks. Enne allalaadimist tasub kontrollida, kas teenus on sinu elukohas ja sinu isikut tõendavate dokumentidega kasutatav ning millised registreerimisnõuded pank kehtestab.
Kui turvaline on Enpara Bank Cep Şube mobiilipanganduse kasutamiseks?
Rakendus on loodud pangatehingute tegemiseks turvalises mobiilikeskkonnas ning kasutamisel võidakse nõuda parooli, ühekordset kinnitust, seadme verifitseerimist või biomeetrilist sisselogimist. Turvalisus sõltub siiski ka kasutajast: ära jaga sisselogimisandmeid, väldi avalikku Wi-Fi-võrku ja paigalda rakendus ainult usaldusväärsest allikast. Kahtlase tegevuse korral võta kohe pangaga ühendust.
Kas Enpara Bank Cep Şube kaudu saab teha ülekandeid ja makseid?
Rakenduse üks peamisi eesmärke on võimaldada igapäevaseid pangatoiminguid telefonist, sealhulgas kontojäägi kontrollimist, tehingute vaatamist ning toetatud ülekannete ja maksete algatamist. Enne kinnitamist tuleb alati kontrollida saaja andmeid, summat ja võimalikke teenustasusid. Mõned toimingud võivad nõuda täiendavat turvakinnitust või olla piiratud vastavalt konto tüübile ja panga reeglitele.
Millised on Enpara Bank Cep Şube võimalikud puudused või piirangud?
Kuigi mobiilipank muudab panganduse mugavaks, võivad kasutuskogemust mõjutada internetiühendus, telefoni operatsioonisüsteem, rakenduse versioon või panga tehnilised katkestused. Kõik teenused ei pruugi olla rakenduses saadaval ning keerukamate küsimuste korral võib vaja minna klienditoe abi. Samuti tasub arvestada, et rakenduse kasutamiseks on vajalik ühilduv nutitelefon ja piisavalt turvaline seadistus.


